Jakie formy płatności są bezpieczne podczas zakupów w sieci?
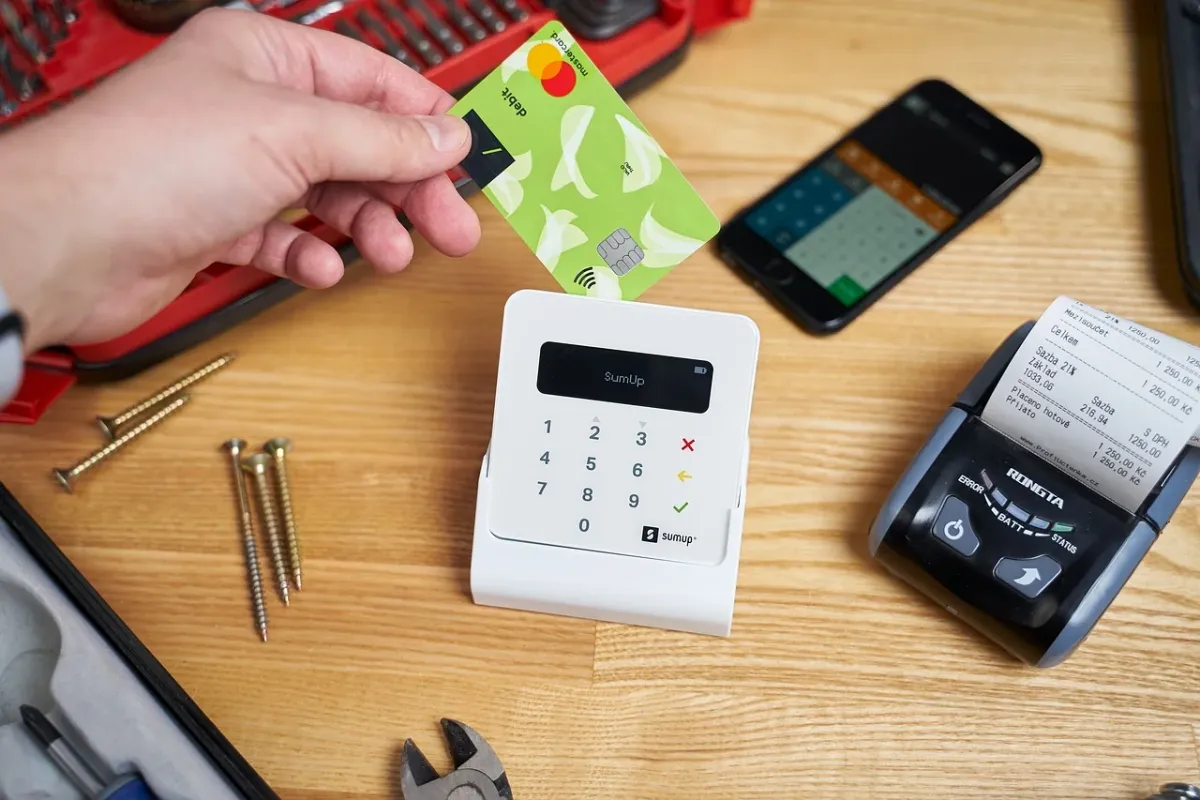
Najbezpieczniejsze płatności internetowe to karta, BLIK i szybki przelew, o ile korzystasz z prawidłowej strony i potwierdzasz transakcję w aplikacji bankowej. W Unii Europejskiej dodatkową ochronę zapewniają PSD2 i silne uwierzytelnianie klienta (SCA), ale technologia nie zastąpi czujności użytkownika.
Która metoda płatności jest najbezpieczniejsza?
Nie ma jednej metody najlepszej w każdej sytuacji. Przy wyborze liczą się sposób autoryzacji, możliwość odzyskania pieniędzy oraz wiarygodność sklepu. Karta płatnicza daje dodatkową procedurę chargeback, BLIK i szybki przelew pozwalają potwierdzić operację w aplikacji bankowej, a płatność przy odbiorze ogranicza ryzyko zapłaty z góry.
Silne uwierzytelnianie klienta, czyli SCA, zwykle wymaga użycia co najmniej dwóch elementów, na przykład hasła i telefonu albo aplikacji oraz biometrii. Wymóg ten wynika z regulacji PSD2 i ma ograniczać ryzyko nieautoryzowanych transakcji. Nie chroni jednak przed oszustwem, jeśli użytkownik sam zatwierdzi przelew na rachunek oszusta.
| Metoda płatności | Poziom bezpieczeństwa | Kluczowe zabezpieczenie |
|---|---|---|
| Karta płatnicza | Wysoki | 3D Secure i możliwość zgłoszenia chargebacku |
| BLIK | Wysoki | Jednorazowy kod oraz potwierdzenie w aplikacji |
| Szybki przelew online | Wysoki | SCA, autoryzacja w bankowości elektronicznej |
| Płatność przy odbiorze | Umiarkowany | Brak zapłaty z góry, ale ograniczona wygoda i ochrona po odbiorze |
Karta płatnicza i chargeback
Płatność kartą jest szczególnie użyteczna przy zakupach w nieznanym sklepie. Transakcje internetowe mogą być potwierdzane przez 3D Secure, a dane karty są przekazywane za pośrednictwem zabezpieczonego operatora płatności. Niektóre usługi wykorzystują także tokenizację, dzięki której sklep nie otrzymuje rzeczywistego numeru karty.
Chargeback to procedura reklamacyjna dotycząca płatności kartą. Możesz poprosić bank o jej uruchomienie między innymi wtedy, gdy sprzedawca nie wysłał opłaconego towaru, transakcja była nieautoryzowana albo wystąpił problem z realizacją płatności. Nie jest to automatyczny zwrot pieniędzy ani zamiennik reklamacji towaru. Bank analizuje sprawę i może poprosić o potwierdzenie zamówienia, korespondencję ze sklepem oraz dowód próby wyjaśnienia problemu ze sprzedawcą.
BLIK i szybki przelew
BLIK wymaga wpisania kodu z aplikacji i zatwierdzenia operacji. Szybki przelew przekierowuje do banku, gdzie dane odbiorcy i kwota są zazwyczaj uzupełnione automatycznie. Obie metody ograniczają ryzyko pomyłki przy przepisywaniu danych, ale przed akceptacją trzeba sprawdzić odbiorcę i kwotę.
Przy BLIKU szczególnie ważne jest, aby nie podawać kodu osobie kontaktującej się telefonicznie lub przez komunikator. Kod może posłużyć do natychmiastowej wypłaty albo płatności, a zatwierdzenie w aplikacji oznacza zgodę na konkretną operację.
Płatności odroczone
BNPL, czyli „kup teraz, zapłać później”, może być bezpieczne pod względem technicznym, lecz wymaga sprawdzenia sklepu i dostawcy usługi. Przed akceptacją przeczytaj termin spłaty, zasady zwrotu oraz ewentualne koszty opóźnienia. Odroczenie płatności nie zmniejsza ryzyka zakupu w fałszywym sklepie.
Jak płacić bezpiecznie na co dzień?
Bezpieczeństwo bramki płatniczej i banku nie wystarczy, jeśli trafisz na podrobioną stronę albo zatwierdzisz operację pod wpływem presji. Przed zapłatą stosuj następujące zasady:
- Sprawdź adres strony, literówki w domenie i poprawność połączenia HTTPS. Kłódka oznacza szyfrowanie połączenia, ale sama nie potwierdza uczciwości sklepu.
- Nie otwieraj linków do płatności otrzymanych w podejrzanym SMS-ie, e-mailu lub komunikatorze. Wejdź na stronę sklepu albo banku, wpisując adres samodzielnie.
- Nie loguj się do banku i nie potwierdzaj płatności w publicznej sieci Wi-Fi. Przy zakupach korzystaj z własnego, aktualizowanego urządzenia.
- Przed zatwierdzeniem sprawdź nazwę odbiorcy, kwotę i opis operacji. Nie akceptuj komunikatu, którego nie rozumiesz.
- Włącz powiadomienia push lub SMS o transakcjach i regularnie przeglądaj historię rachunku oraz karty.
- Korzystaj z biometrii w aplikacji bankowej, gdy jest dostępna, i ustaw limity płatności dopasowane do swoich potrzeb.
Ostrzeżeniem powinny być także pośpiech, wyjątkowo atrakcyjna cena, żądanie przelewu na prywatny rachunek oraz prośba o podanie hasła, kodu autoryzacyjnego lub pełnych danych karty poza standardowym formularzem płatności:
- wiadomość o rzekomej dopłacie do przesyłki prowadząca do nieznanej domeny,
- strona sklepu z adresem podobnym do znanej marki, lecz z inną literą lub końcówką,
- telefon od osoby podającej się za pracownika banku i żądającej kodu BLIK,
- przekierowanie do płatności, na którym nie zgadza się kwota albo dane odbiorcy.
Co zrobić po wykryciu oszustwa?
Reaguj od razu, nawet jeśli nie masz jeszcze pewności, czy doszło do nadużycia. Szybki kontakt z bankiem może ograniczyć dalsze operacje:
- Skontaktuj się z bankiem oficjalnym kanałem, zastrzeż kartę lub zablokuj instrument płatniczy i zgłoś podejrzaną transakcję.
- Zmień hasło do bankowości elektronicznej i innych usług, jeśli mogło zostać ujawnione. Nie korzystaj z tego samego hasła w wielu miejscach.
- Jeśli płatność wykonano kartą, złóż w banku reklamację i zapytaj o procedurę chargeback. Przygotuj potwierdzenie transakcji oraz korespondencję ze sprzedawcą.
- Zgłoś incydent odpowiednim służbom, na przykład CERT Polska, a w przypadku kradzieży pieniędzy lub danych także policji.
Najbezpieczniejsza metoda to ta, którą możesz potwierdzić w zaufanej aplikacji, a w razie problemu skutecznie zgłosić bankowi. Przy zakupach w nieznanym sklepie karta daje dodatkowy atut w postaci chargebacku, natomiast przy każdej metodzie równie ważne pozostają sprawdzenie adresu strony, danych odbiorcy i treści autoryzacji.